农行石河子兵团分行发放首笔活畜组合抵押贷款
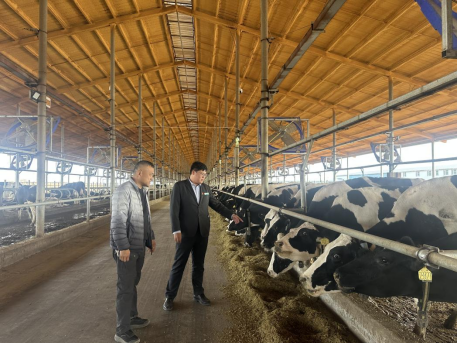
近日,石河子市西古城镇一家养牛专业合作社的牛棚里,奶牛照常低头吃草、挤奶交售,合作社账户上,780万元贷款已经到账。
这笔钱由农行石河子兵团分行发放。和以往不同,它的抵押物里既有合作社的自有房产,也有圈里存栏的奶牛活体,再配合资金流水核验和养殖保险,是该行首笔“活畜+不动产”组合抵押贷款,在当地同业中率先蹚出活畜抵押的新路径。
一笔贷款里,押了两样东西
“先看经营真不真,再看押品值不值。”参与贷款办理的客户经理胡国强说。农行石河子兵团分行服务团队几次进到牛棚,一棚一棚点数量,翻看养殖、防疫等台账,再逐月核对合作社回款节奏,把饲料采购、配种扩栏、疫病淘汰等几个环节的成本和资金缺口摸清后,才开始设计担保方案,最终落地的方案是将合作社自有奶牛与自有房产共同作为贷款抵押物,并在人民银行动产融资统一登记公示系统办理活畜抵押登记。客户经理介绍,之所以搭着房产一起押,是因为纯活体抵押物的价格波动和处置难度都不小,组合担保既把奶牛本身的价值用了起来,又把风险控制在银行能承受的范围内。
银行心里的“三道闸”
活畜抵押难,难就难在银行常说的“三怕”,“牛病了死了、牛被私下转卖、牛到底值多少钱说不清”。
“牛是活的,今天在圈里,明天可能就卖了、病了,权属怎么锁?估值怎么定?真出了风险怎么处置?这些都是实打实的问题”。胡国强深知这些问题不解决,活畜抵押就只能停滞不前。
这笔贷款的“三道闸”把风险一道一道截住。
第一道,看流水、验经营。通过资金流平台,该行调出合作社的经营流水,饲料款、销售回款、电费、人工,一笔一笔对得上。“经营有没有规律,现金流紧不紧,流水不会骗人”。 一同参与办贷的客户经理晋宇翔说,看清楚合作社的钱从哪来、到哪去,授信才有了判断依据。
第二道,办登记、锁权属。合作社自有的奶牛活体被纳入抵押资产池,搭配合作社自有房产,共同作为贷款抵质押物,再到人民银行动产融资统一登记公示系统办理登记。登记信息一录,全行业可查,同一批牛不能再押给第二家。
“以前只有房子、地能抵押,奶牛再值钱也只是生产资料。”合作社负责人说,“这回等于给牛也办了个权属证明,会产奶的牛,也算正经抵押物了。”
第三道,上保险、兜损失。对抵押的奶牛足额投保养殖保险,疫病、意外死亡都在保障范围内。牛万一出了事,保险赔付款可优先用于还贷。
“三道闸”形成了“组合抵押+动产登记+保险保障”的闭环风控机制,牢牢守住了信贷安全的底线。
奶价低位,为啥还是把钱放了下去
这两年,牛奶价格一直在低位徘徊,奶牛养殖主体的日子不好过。
“奶价上不去,饲料成本又压着,进的少出的多。”合作社负责人说,“想扩大产量,多存点料,账上没钱。去银行,又没什么可抵押的。”
奶牛养殖事关民生保障和群众“菜篮子”的稳定,不能有失。农行石河子兵团分行表示,安排专属服务团队跑了几趟,摸透了合作社的经营情况,心里有了底,经过多次研判,最终采用“活畜+不动产”组合抵押担保方式,并配套保险和流水核验。
“没想到奶牛也能变成抵押物”
“之前只知道房子能抵押贷款,没想到奶牛也能变成抵押物去贷款,农行实实在在解决了我们的燃眉之急!”合作社负责人杨璞说,拿到资金先囤一批草料把过冬“口粮”备足,争取行情回暖时能卖出好价。
农行石河子兵团分行将以该笔“活畜+不动产”组合抵押贷款为样板,总结可复制、可推广的业务经验,持续扩大活畜抵押业务覆盖面,把更多活畜资源转化为金融信用,为畜牧养殖提供适配性更强的金融产品,为乡村振兴贡献农行力量。
从“牛只能看、不能押”到“奶牛进了担保清单”,这笔780万元贷款验证了路走得通。但首单落地之后,还得在保险覆盖及理赔衔接、动产登记办理效率、活畜估值认定这些环节上继续完善。
圈里的奶牛,能不能更多地变成可用的信用资产?要走的路还很长,但路,已经蹚出来了。(刘诗悦)


 京公网安备 11010202009201号